Acheter ou vendre une entreprise sans maîtriser sa valeur réelle relève du suicide financier. Savez-vous que plus de 56 % des projets de cession s’effondrent avant la signature finale à cause d’un désaccord profond sur le prix ? Pour éviter ce piège et réussir votre transaction, il est indispensable de s’appuyer sur une expertise pointue : découvrez comment estimer un fond de commerce grâce à des outils et des diagnostics professionnels adaptés à votre secteur. Ce chiffre alarmant, issu des analyses de la plateforme Fusacq, met en lumière l’incapacité chronique des dirigeants à s’accorder sur une valorisation objective.
Pire encore, le repreneur individuel qui achète un commerce sur une estimation fantaisiste s’expose à un taux de faillite de 40 % dans les cinq ans, selon l’INSEE. La cause de ce désastre réside dans une confusion toxique entre la valeur sentimentale et la réalité comptable. Face à ce gouffre, les entrepreneurs se fient trop souvent à des rumeurs. L’absence d’une approche scientifique condamne les négociations à l’échec.
Pourtant, une évaluation rigoureuse exige de disséquer des bilans et d’analyser la réputation locale. Une mauvaise estimation peut déclencher un redressement fiscal si l’administration constate un écart supérieur à 20 % par rapport au marché. Ce guide complet, basé sur les rapports de Bpifrance Le Lab, a été conçu pour briser les idées reçues et sécuriser votre transaction.
💡 Citation d’expert : « Un fonds de commerce ne vaut jamais ce qu’il a coûté, il vaut uniquement ce qu’il est capable de rapporter demain. »
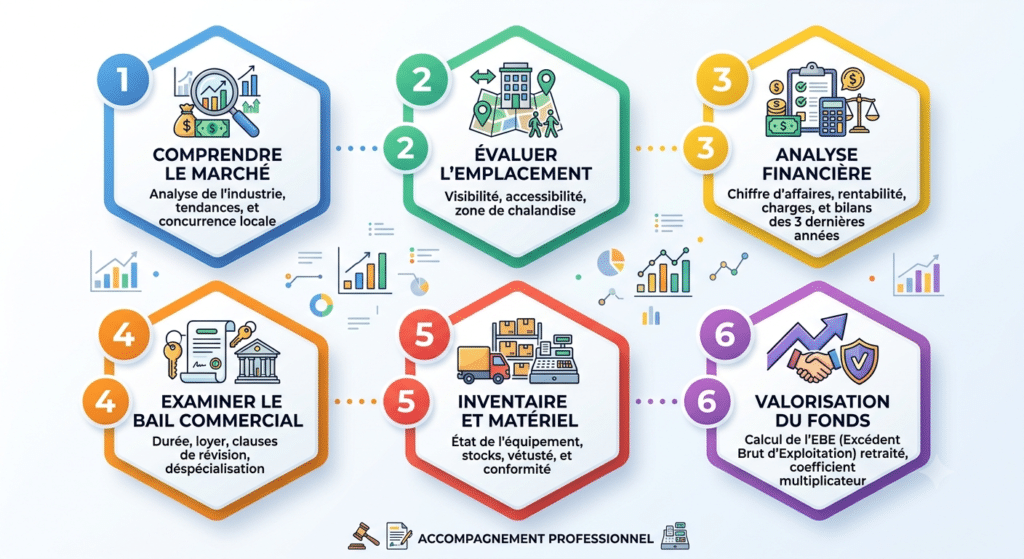
Les pièges mortels de l’évaluation et comment estimer un fond de commerce
L’erreur la plus fréquente consiste à s’appuyer aveuglément sur les barèmes historiques basés sur le chiffre d’affaires. Ces grilles indicatrices attribuent un pourcentage fixe du chiffre d’affaires annuel selon l’activité. Par exemple, une boulangerie devrait théoriquement valoir entre 65 % et 135 % de ses ventes annuelles hors taxes.
Cependant, les statistiques réelles du BODACC démontrent un décalage abyssal entre la théorie et la pratique. Dans l’hôtellerie, les barèmes annoncent des transactions entre 160 % et 320 % du chiffre d’affaires, alors que la moyenne constatée sur le terrain stagne à 116 %. Se baser uniquement sur les ventes brutes est un piège mortel, car le chiffre d’affaires ne dit rien de la rentabilité.
Deux commerces réalisant le même chiffre d’affaires peuvent présenter des situations financières opposées. L’un dégage un bénéfice net confortable, tandis que l’autre accumule les dettes en raison de charges trop lourdes. Ignorer la structure des coûts opérationnels mène inévitablement à une surévaluation dramatique pour l’acquéreur.
Voici la réalité comptable des transactions enregistrées :
| Secteur d’Activité Commerciale | Pourcentage Théorique du CA | Moyenne Réelle du Terrain (BODACC) | Risque Principal d’Erreur |
| Boulangerie | 65 % à 135 % du CA HT | 82 % du CA HT | Usure du matériel sous-estimée |
| Hôtels – Bureau | 160 % à 320 % du CA HT | 116 % du CA HT | Surévaluation liée à la zone |
| Salons de Coiffure | 50 % à 90 % du CA HT | 61 % du CA HT | Volatilité forte de la clientèle |
| Restaurants | 50 % à 120 % du CA HT | 73 % du CA HT | Dépendance totale au cuisinier |
🐦 Phrase à partager : Évaluer un commerce uniquement sur son chiffre d’affaires, c’est comme acheter une voiture en regardant seulement la vitesse maximale sur le compteur. #Entrepreneuriat #SEO
La méthode de la rentabilité par l’Excédent Brut d’Exploitation retraité
Pour obtenir une valeur incontestable, la communauté financière privilégie la méthode de la capitalisation de l’Excédent Brut d’Exploitation (EBE). Cet indicateur représente la richesse générée par l’exploitation courante de l’entreprise. Cependant, pour que cet outil devienne fiable, l’expert-comptable doit procéder à des retraitements systématiques.
Le retraitement le plus crucial concerne la rémunération du dirigeant actuel. Si le propriétaire se verse un salaire hors normes pour des raisons fiscales, il faut réajuster cette charge à la valeur du marché. De même, les charges non récurrentes ou exceptionnelles doivent être réintégrées pour ne pas fausser la rentabilité normative.
Une fois l’EBE correctement retraité, on lui applique un coefficient multiplicateur, souvent compris entre 3 et 5. Ce multiple dépend du risque sectoriel et de la zone géographique. Un commerce situé dans une artère premium bénéficiera d’un coefficient élevé, tandis qu’une affaire isolée subira une décote importante.
[EBE Brut] ➔ [Retraitement des Charges] ➔ [EBE Retraité] ➔ [Multiple de 3x à 5x] ➔ [Valeur Réelle]
Simulateur d’Évaluation Commerciale
Estimez instantanément la valeur de marché théorique de votre fonds de commerce
📊 Méthode du Chiffre d’Affaires
💼 Méthode de la Rentabilité (EBE)
🔎 Cas pratique : L’histoire de la boulangerie de Thomas
Thomas flashe sur une boulangerie de quartier affichant 300 000 € de Chiffre d’Affaires. En suivant le barème classique à 80 %, le cédant en demande 240 000 €. En creusant le bilan avec son comptable, Thomas découvre un EBE brut de seulement 20 000 €, plombé par un loyer excessif et du matériel usé nécessitant 30 000 € de réparations immédiates.
Après l’application des retraitements financiers indispensables et d’un multiple sectoriel cohérent de 4x, la valeur réelle de l’EBE nettoyé tombe à 15 000 €. Multiplié par 4, le fonds ne vaut en réalité que 60 000 €. En évitant l’illusion du Chiffre d’Affaires, Thomas a économisé 180 000 € et s’est prémuni d’une faillite certaine dès la première année d’exploitation.
⚠️ Astuce d’expert : Ne confondez jamais l’EBE brut du bilan avec l’EBE retraité. Exigez toujours le détail des avantages en nature pour découvrir la rentabilité cachée.
L’impact invisible de l’emplacement géographique et du contrat de bail
L’analyse purement comptable reste insuffisante si elle n’est pas pondérée par les facteurs juridiques. Le document le plus critique à étudier est sans conteste le bail commercial 3-6-9. La durée restante du bail au moment de la transaction influence directement la valeur des éléments incorporels de l’entreprise.
Un acheteur prend un risque inconsidéré en reprenant un fonds dont le bail expire bientôt. Le propriétaire des murs pourrait exiger un déplafonnement de loyer lors du renouvellement. Un loyer qui double subitement détruit instantanément la rentabilité de l’exploitation et dévalue le fonds de commerce de plusieurs dizaines de milliers d’euros.
Pour réaliser un audit efficace du local et de son environnement, l’acquéreur doit impérativement valider les points clés suivants :
- La destination du bail : Vérifier qu’elle englobe l’activité projetée sans restriction.
- Les flux piétons : Réaliser des comptages physiques à différentes heures de la journée.
- L’indice de révision (ILC) : Analyser l’évolution historique des augmentations du loyer.
- L’urbanisme local : S’assurer auprès de la mairie qu’aucun chantier majeur ne va bloquer l’accès de la rue pendant des mois.
| Élément Juridique et Immobilier | Impact Direct sur la Valorisation | Point de Vigilance Absolu | Action Corrective Recommandée |
| Durée restante du bail | Décote si inférieure à 3 ans | Risque de hausse du loyer | Négocier un renouvellement anticipé |
| Clause de destination | Limite les repreneurs potentiels | Interdiction de changer d’activité | Demander une déspécialisation |
| Travaux d’accessibilité | Charge financière immédiate | Mise aux normes PMR obligatoire | Déduire le coût du prix de vente |
La valorisation des actifs corporels et le calcul du droit au bail
La valeur finale de la transaction résulte d’une ventilation précise entre les éléments intangibles et les biens matériels tangibles. Les actifs corporels comprennent l’ensemble des installations, agencements et outillages techniques nécessaires à l’activité. L’erreur classique consiste à reprendre la valeur nette comptable inscrite au bilan.
Cette valeur comptable est purement fiscale et ne correspond pas à la valeur réelle sur le marché de l’occasion. Un matériel totalement amorti peut fonctionner parfaitement et conserver une valeur d’usage significative. Inversement, des équipements récents mais obsolètes peuvent être surévalués dans les livres de la société.
Il est donc indispensable de réaliser un inventaire physique et d’appliquer une décote de vétusté. Par ailleurs, il faut distinguer la valeur du fonds global de la simple valeur du droit au bail. Ce dernier représente uniquement la valeur patrimoniale du contrat de location, calculée selon les prix du marché local.
💡 Citation d’expert : « Un inventaire contradictoire signé avant la vente évite trois ans de procédures judiciaires pour matériel défectueux ou manquant. »
Les étapes juridiques pour sécuriser la transaction et éviter la ruine
Dès que les calculs ont permis de fixer un prix cohérent, les parties s’engagent dans un processus contractuel sécurisé. La signature d’un compromis constitue la première étape juridique contraignante. Ce document doit impérativement inclure des clauses suspensives protectrices, notamment l’obtention d’un financement bancaire par l’acquéreur.
Les statistiques de Bpifrance indiquent que près de 25 % des promesses de vente échouent durant cette phase en raison d’un refus de prêt. De plus, la loi Hamon oblige le vendeur à informer ses salariés au moins deux mois avant la signature. Le non-respect de cette obligation entraîne une amende lourde de 2 % du montant de la vente.
Enfin, le prix de vente final ne doit jamais être versé directement au vendeur le jour de la signature. La somme doit être obligatoirement bloquée sur un compte de séquestre pendant 4 à 5 mois. Ce mécanisme légal protège l’acheteur contre d’éventuels créanciers cachés ou des rappels d’impôts.
🐦 Phrase à partager : Ne signez jamais un rachat de fonds sans clause de séquestre du prix. C’est l’unique rempart entre votre capital et les dettes cachées du vendeur. #Droit #Finance
FAQ : Vos questions fréquentes sur la valorisation d’un commerce
Quelle est la différence entre le droit au bail et le fonds de commerce ?
Le droit au bail est la valeur financière du contrat de location d’un local commercial. Il représente l’avantage d’avoir un loyer inférieur au marché. Le fonds de commerce englobe le droit au bail, mais y ajoute tous les actifs indispensables pour exploiter l’affaire : la clientèle, la marque, le matériel roulant ou technique, l’enseigne et les contrats de travail en cours.
Qui doit payer les frais de séquestre lors d’une cession ?
Les frais liés au séquestre juridique des fonds (conservés généralement par l’avocat d’affaires ou le notaire rédacteur de l’acte) sont traditionnellement à la charge de l’acheteur. Toutefois, ces frais contractuels font l’objet d’une négociation libre et peuvent être partagés équitablement entre le vendeur et l’acquéreur via une clause spécifique inscrite dans le compromis de vente.
Est-il obligatoire de conserver les salariés lors du rachat d’un fonds ?
Oui. En vertu de l’article L. 1224-1 du Code du travail, les contrats de travail en cours au jour de la modification juridique de l’employeur subsistent entre le nouvel exploitant et le personnel de l’entreprise. L’acheteur reprend automatiquement l’intégralité du personnel lié à l’activité du fonds, avec le maintien de leur ancienneté, de leur rémunération et de leurs avantages acquis.