Saviez-vous qu’une gestion fiscale passive peut amputer votre capacité d’autofinancement de près de 18 % chaque année ? En 2026, alors que la visibilité de l’administration fiscale sur vos flux est devenue quasi instantanée grâce à la généralisation de la facturation électronique, une question brûlante hante les conseils d’administration : l’impôt doit-il rester une fatalité comptable ou peut-il redevenir un moteur de performance ? Le problème profond ne réside pas dans le taux d’imposition lui-même, mais dans la « friction fiscale » qui paralyse le réinvestissement des profits.
L’optimisation fiscale des entreprises est un acte de souveraineté. Pour réussir, il faut rompre avec les réflexes du passé et mobiliser les ressources internes. Ce guide explore les stratégies réelles pour reprendre le contrôle sur votre trajectoire financière.
💬 Phrase à partager : « En 2026, l’impôt n’est plus une fatalité comptable, c’est une variable d’ajustement de votre performance. Celui qui ne pilote pas sa fiscalité subit sa croissance. »
1. Résoudre la friction fiscale entre filiales via la holding
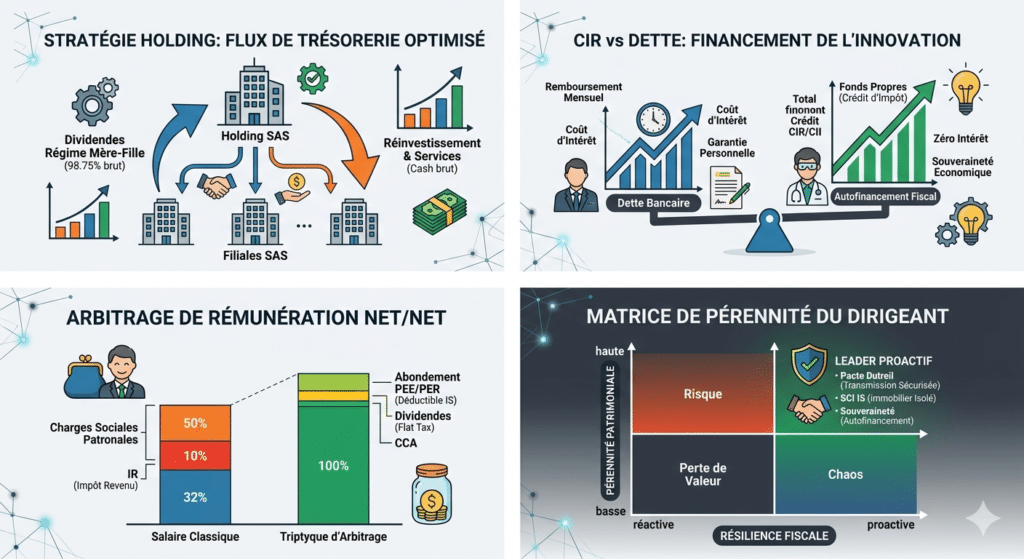
La holding sous le régime mère-fille permet de faire remonter les dividendes avec une exonération de 95 %.
📈 Étude de cas : Le « Match du Cash » (Réinvestissement de 200 000 €)
- Scénario A (Sans Holding) : Le dirigeant sort 200k€ en dividendes pour les réinjecter dans une nouvelle filiale. Après Flat Tax (30%), il ne reste que 140 000 € à investir. Perte sèche : 60 000 €.
- Scénario B (Avec Holding) : Les 200k€ remontent à la holding. Après quote-part de frais et charges (5% imposés à 25%), la holding dispose de 197 500 €.
- Résultat : La holding génère 57 500 € de capacité d’investissement supplémentaire immédiate.
2. L’intégration fiscale : compenser les pertes pour doper le groupe
L’intégration fiscale permet de fusionner les résultats de vos sociétés (détenues à +95%). Si votre filiale A gagne 500k€ et que votre filiale B (en lancement) perd 200k€, vous n’êtes imposé que sur 300k€. C’est une subvention interne automatique.
3. Financer l’innovation sans dette grâce au CIR et au CII
En 2026, le CIR permet de récupérer 30 % de vos dépenses de recherche en fonds propres. En documentant vos « verrous technologiques », vous transformez votre masse salariale en créance fiscale, finançant votre futur sans alourdir votre passif.
4. Statut JEI : l’accélérateur fiscal pour les jeunes structures
Le statut JEI offre des exonérations de cotisations patronales massives. Cumulé au CIR, une start-up peut réduire ses coûts salariaux de 50 %, prolongeant son « runway » sans dilution de capital.
5. Le suramortissement vert : la transition financée par l’impôt
Le C3IV permet de déduire jusqu’à 140 % de la valeur d’un investissement décarboné. Une machine de 100k€ génère une déduction de 140k€, abaissant le coût réel de l’acquisition de près de 35 %.
Tableau 1 : Matrice d’autofinancement fiscal 2026
| Défi Dirigeant | Levier Stratégique | Impact Trésorerie |
| Circulation de cash | Holding (Mère-Fille) | Réinvestissement à 98,75 % |
| Lancement risqué | Intégration Fiscale | Neutralisation des pertes |
| R&D intensive | CIR / CII | Crédit d’impôt de 30 % |
| Talents Tech | Statut JEI | -50 % de coût salarial |
6. L’Intelligence Artificielle au service de votre fiscalité prédictive
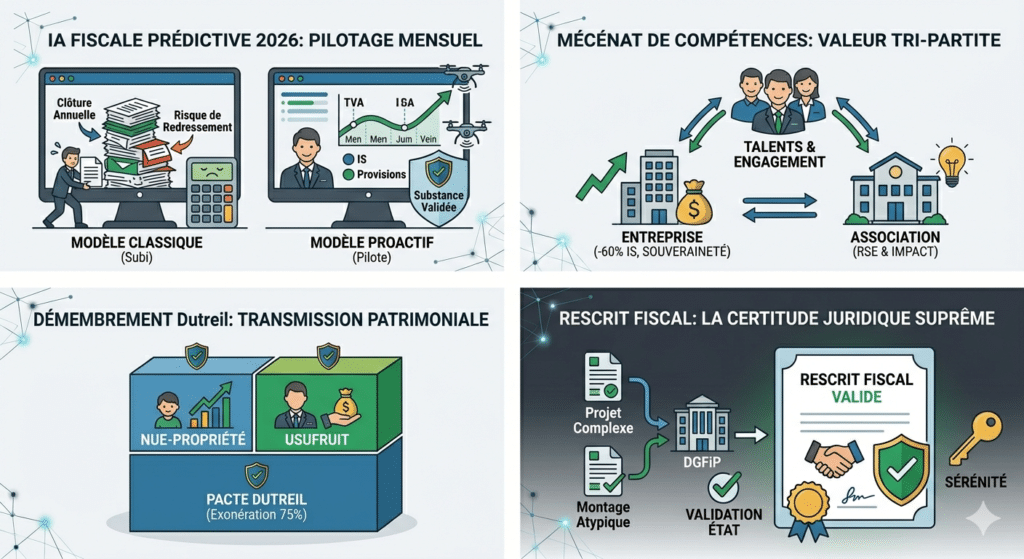
En 2026, l’IA n’est plus une option. L’administration utilise le Data Mining pour croiser vos factures électroniques en temps réel.
La Solution : Utilisez des logiciels de « Fiscalité Prédictive » pour auditer vos propres flux avant l’administration. Détectez les anomalies de TVA ou les oublis de provisions pour ajuster votre trajectoire fiscale mensuellement plutôt qu’annuellement.
7. Arbitrage Rémunération : le triptyque de performance
Maximisez votre net via l’épargne salariale (PEE/PER). L’abondement est déductible de l’IS et exonéré d’impôt sur le revenu. C’est l’outil le plus puissant pour bâtir votre patrimoine privé avec l’argent brut de l’entreprise.
💡 L’Astuce du Pro : Vérifiez la libération de votre capital social. Si elle n’est pas totale, vous perdez le taux réduit d’IS à 15 %, soit un surcoût de 4 250 €/an.
8. Le compte courant d’associé (CCA) comme réserve de cash
Le remboursement de votre CCA est net d’impôt. C’est une source de cash personnel immédiat pour le dirigeant qui a injecté des fonds, sans subir la fiscalité des dividendes.
9. Sécuriser l’immobilier via la SCI à l’IS
La SCI à l’IS détenue par votre holding permet l’amortissement comptable de l’immeuble. Vous neutralisez l’impôt sur les loyers pendant 20 ans, bâtissant un patrimoine immobilier « gratuit » via le cash-flow de l’exploitation.
Tableau 2 : Immobilier : Détention Propre vs SCI à l’IS
| Critère | Nom Propre | SCI à l’IS |
| Imposition loyers | Jusqu’à 45 % + CSG | Quasi-nulle |
| Protection | Faible | Sanctuarisée |
| Transmission | Coûteuse | Optimisée |
10. Le mécénat de compétence : la RSE comme levier fiscal
Transformez la sous-occupation de vos talents en réduction d’impôt de 60 %. Le mécénat de compétence allège votre masse salariale fixe tout en boostant votre marque employeur.
11. Sanctuariser l’avenir avec le Pacte Dutreil
Le Pacte Dutreil offre un abattement de 75 % sur la valeur de l’entreprise lors de la transmission. C’est la garantie que vos héritiers n’auront pas à vendre la société pour payer l’impôt de succession.
12. Prévenir l’abus de droit par la « Substance Économique »
Le fisc traque les montages sans réalité. Votre holding doit animer le groupe (RH, IT, Stratégie) pour que vos économies d’impôts soient inattaquables. La substance est votre assurance vie.
13. La Piste d’Audit Fiable (PAF) : votre bouclier 100% numérique
Avec la facturation électronique, la PAF numérique est obligatoire. Elle prouve l’intégrité de vos flux et coupe court à toute suspicion lors d’un contrôle automatique par les algorithmes de la DGFiP.
14. Le rescrit fiscal : la certitude juridique absolue
Pour vos projets complexes, interrogez l’administration via un rescrit. Une réponse positive est un engagement opposable qui sécurise définitivement votre montage fiscal contre tout redressement futur.
FAQ Sémantique : Vos questions sur l’optimisation fiscale
- Quelle est la différence entre optimisation et fraude ? L’optimisation utilise les options légales pour réduire l’impôt ; la fraude utilise le mensonge ou la dissimulation.
- Peut-on cumuler CIR et CII ? Oui, si les dépenses concernent des phases distinctes (Recherche vs Prototype).
- Quand créer une holding ? Dès que vous avez un excédent de cash à réinvestir ou plusieurs filiales à piloter.
note finale : La fiscalité au service de la souveraineté
L’optimisation fiscale 2026 n’est pas une recherche de failles, mais une discipline de gestion. En finançant votre innovation et votre transition écologique par l’impôt économisé, vous bâtissez une entreprise résiliente, éthique et souveraine.
📝 Ma Check-list 2026
- [ ] Holding active et capital libéré ?
- [ ] Dossier CIR documenté pour audit IA ?
- [ ] Abondement PEE/PER au plafond ?
- [ ] SCI à l’IS pour les murs pro ?
- [ ] Pacte Dutreil signé ?
🐦 Tweet : « 🚫 Marre des dettes ? ✅ Le CIR et la Holding transforment votre impôt en capital. L’optimisation fiscale, c’est l’autofinancement de votre futur ! 🚀 #Business #Fiscalité2026 #Entrepreneur »
Avertissement : Ce guide est informatif. Consultez votre expert-comptable ou avocat fiscaliste pour toute mise en œuvre.