La gestion de la fiscalité indirecte est le premier vecteur d’insécurité financière pour les entreprises françaises. Si savoir comment calculer une tva semble élémentaire, les rapports de la DGFiP montrent que près de 50 % des redressements fiscaux découlent d’erreurs liées à cette taxe. Le problème n’est pas seulement mathématique, il est stratégique : une mauvaise gestion de la taxe collectée est l’une des causes principales de défaillance de trésorerie. Ce guide transforme ce fardeau administratif en un levier de pilotage financier rigoureux.
« La TVA n’est pas une charge pour l’entreprise, c’est un flux de trésorerie transitoire. L’entrepreneur qui la dépense par erreur hypothèque la santé de sa structure. »
1. L’ingénierie mathématique : Maîtriser le calcul de la TVA au-delà des pourcentages
La précision est la base de la crédibilité fiscale. Pour éviter les erreurs d’arrondis qui se cumulent sur des milliers de factures, il faut maîtriser les mécanismes d’extraction.
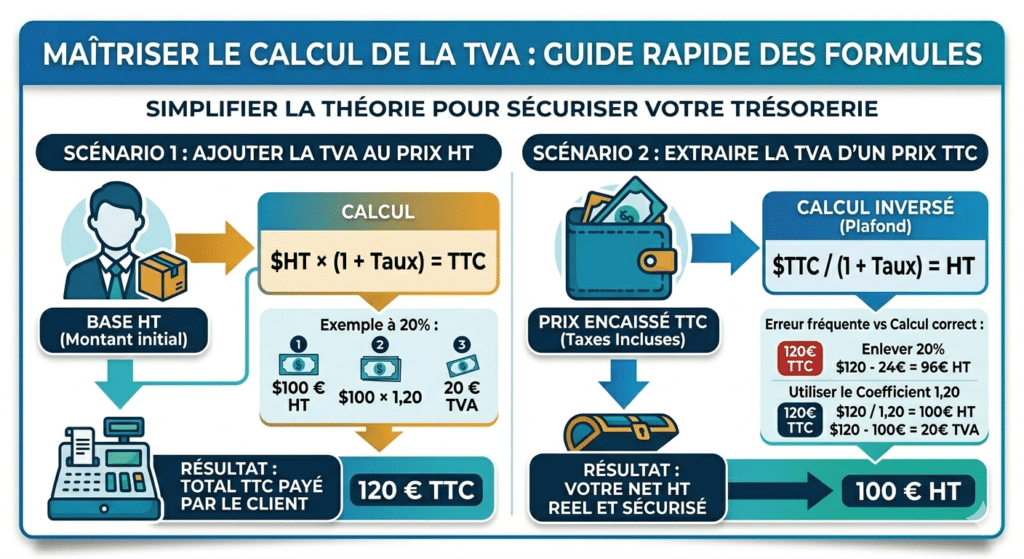
La formule d’extraction (Coefficient de conversion)
Pour isoler la taxe d’un montant toutes taxes comprises (TTC), la soustraction de pourcentage est proscrite (enlever 20 % à un prix TTC est l’erreur n’°1). La règle impose l’usage du coefficient de conversion :
- Formule : $HT = TTC / (1 + i)$ (où $i$ est le taux décimal).
- Application 20 % : $TTC / 1,2$
- Application 5,5 % : $TTC / 1,055$
L’histoire de Marc : Marc, consultant, facturait 1 000 € TTC et pensait gagner 800 € net (en retirant 20 %). Erreur. Son net réel était de 833,33 €. Sur une année, cette méconnaissance du calcul inverse a faussé son plan de trésorerie et sous-estimé sa rentabilité réelle.
Calculateur de TVA
Outil de précision fiscale2. Cartographie des taux : Ventilation et sécurité juridique
L’erreur de taux est le premier motif de redressement. L’administration considère qu’appliquer un taux réduit sans justification est une rétention indue de marge.
| Catégorie de prestation | Taux | Point de vigilance stratégique |
| Services & Biens standards | 20 % | Taux par défaut applicable par principe. |
| Restauration & Travaux | 10 % | Attention : les boissons alcoolisées restent à 20 %. |
| Produits de base & Livres | 5,5 % | Application stricte selon la nomenclature produit. |
| Presse & Médicaments | 2,1 % | Taux super-réduit à justification spécifique. |
La solution profonde : La gestion des offres composites
Si vous vendez un produit hybride (ex: un pack coaching + un livre), vous devez ventiler contractuellement les montants. À défaut de ventilation claire sur la facture, le fisc appliquera systématiquement le taux le plus élevé (20 %) sur l’intégralité de l’offre, amputant votre marge nette.
3. Stratégie de trésorerie : La méthode du « Compte Séquestre »
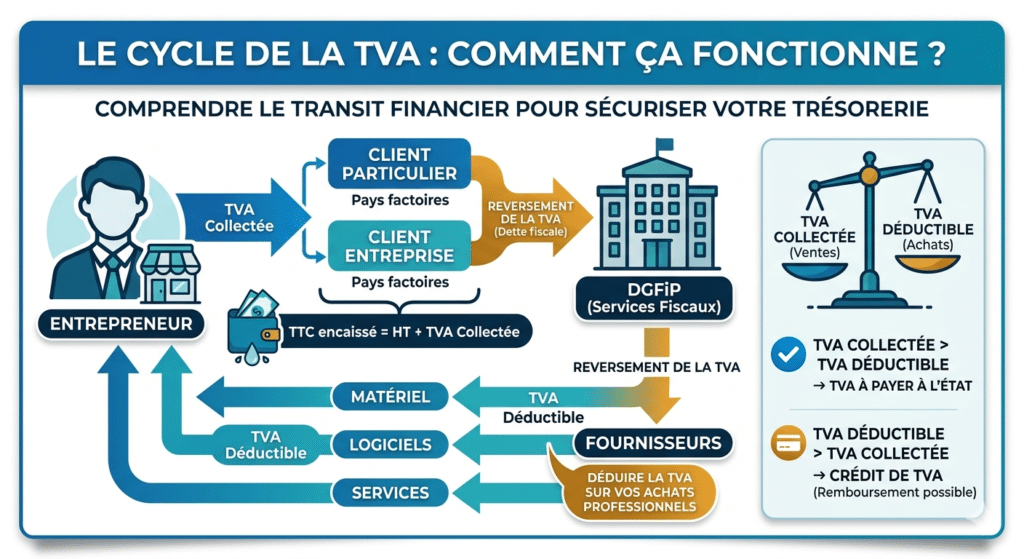
La problématique majeure des entrepreneurs est la consommation de la taxe collectée pour financer l’exploitation courante. C’est un emprunt à l’État qui se finit souvent en impasse financière.
La solution concrète : Ne pilotez jamais votre entreprise sur votre solde bancaire principal.
- Ouvrez un compte dédié nommé « Réserve Fiscale ».
- Chaque semaine ou à chaque encaissement majeur, virez la part de taxe sur ce compte.
- Utilisez ce compte exclusivement pour vos déclarations de TVA.
Résultat : Vous connaissez votre trésorerie réelle. Vous ne dépensez plus l’argent qui ne vous appartient pas.
4. Seuils de franchise : Piloter le passage au régime réel
Passer de la « Franchise en base » (pas de TVA) au régime « Réel » augmente vos prix de 20 % instantanément pour vos clients particuliers. C’est un choc de compétitivité.
Solution de bascule proactive : N’attendez pas de franchir brutalement les seuils de tolérance. Dès que vous atteignez 80 % du plafond, anticipez votre passage au réel. Cela vous permet de commencer à déduir
la taxe sur vos achats et investissements, compensant ainsi une partie de l’augmentation de vos tarifs. Ne laissez pas cette complexité administrative freiner votre élan : pour créer une entreprise rentable, la clé est d’arrêter de trop se préparer pour enfin passer à l’action. »
5. L’autoliquidation : Le piège des services internationaux (SaaS)
L’achat de services à l’étranger (publicité en ligne, logiciels) impose le mécanisme de l’autoliquidation. L’absence de cette mention sur vos déclarations est une erreur formelle, même si l’opération est financièrement neutre.
Solution technique : Vérifiez systématiquement le numéro de TVA intracommunautaire de vos Fournisseurs sur le portail VIES. Inscrivez le montant en base collectée ET déductible sur votre déclaration. C’est le seul moyen de garantir la transparence de vos flux aux yeux de l’administration.
6. Dépenses non-déductibles : Maîtriser les exclusions du CGI
Beaucoup pensent que tout achat professionnel ouvre droit à déduction. C’est le levier de redressement n°1 lors d’un contrôle.
| Dépense | Récupération | Condition / Solution |
| Véhicules de tourisme | 0 % | Sauf pour les activités de transport ou auto-école. |
| Carburants | 80 % à 100 % | Selon le type de carburant et le véhicule (utilitaire). |
| Logement des dirigeants | 0 % | Toujours exclu, même en mission. |
| Cadeaux clients | 100 % | Si la valeur unitaire est < 73 € TTC par an. |
7. Arbitrage Débits vs Encaissements : Optimiser son cash-flow
Savoir comment calculer une tva implique de savoir quand la décaisser :
- Prestations de services : La taxe est due à l’encaissement (quand vous recevez l’argent).
- Ventes de marchandises : La taxe est due au débit (à la facturation ou livraison).
Conseil d’expert : Si vous êtes prestataire, conservez le régime des encaissements. Cela vous évite de faire l’avance de trésorerie à l’État pour des factures que vos clients ne vous paieront peut-être qu’à 30 ou 60 jours.
8. La Piste d’Audit Fiable (PAF) : Votre bouclier juridique
Pour valider une déduction, le fisc exige une chaîne logique irréprochable. Le simple fait d’avoir une facture ne suffit pas. Vous devez pouvoir lier le devis signé, la preuve de la réalisation de la prestation (bon de livraison, compte-rendu) et la preuve de paiement bancaire. Cette rigueur documentaire est votre seule protection en cas de litige.
9. Analyse de la valeur ajoutée : La taxe comme indicateur de performance
Savoir comment calculer une tva permet d’isoler votre Valeur Ajoutée (VA) réelle. Comparez chaque mois votre ratio « TVA reversée / Chiffre d’affaires ». Si ce ratio chute anormalement, c’est que vos marges s’érodent ou que vos dépenses augmentent trop vite. C’est un système d’alerte précoce pour votre rentabilité.
10. FAQ : Réponses rapides pour une gestion sereine
Comment calculer la TVA à partir du TTC ?
Divisez le montant TTC par 1,2 (pour un taux à 20 %) ou par 1,1 (pour 10 %). La différence entre le TTC et ce résultat est le montant de votre taxe.
Puis-je récupérer la TVA sur mes repas d’affaires ?
Oui, à condition que les repas soient engagés dans l’intérêt de l’entreprise et que la facture comporte le montant exact de la taxe ainsi que l’identité des bénéficiaires.
Qu’est-ce que le régime de la franchise en base ?
C’est un dispositif qui dispense les petites entreprises de collecter la taxe. Elles facturent en HT, mais ne peuvent en retour déduire aucune taxe sur leurs propres achats.
Note final : La maîtrise de la fiscalité est le reflet de la rigueur d’un dirigeant. En appliquant ces méthodes de calcul et de gestion de trésorerie, vous sécurisez votre croissance et transformez une contrainte administrative en un avantage stratégique.