Votre entreprise réalise des bénéfices mais votre compte bancaire frôle dangereusement le rouge à la fin du mois ? Vous n’êtes pas seul. Selon la Banque de France, plus de 25 % des défaillances d’entreprises ne sont pas dues à un manque de clients, mais à une crise d’impayés et de liquidités.
Ce décalage mortel entre rentabilité théorique et cash réel étouffe des milliers de dirigeants. Comment sécuriser vos finances et garder l’esprit libre ? Voici la méthode pas à pas pour gérer sa trésorerie d’une main de maître.
💬 Citation à retenir : « Le chiffre d’affaires est une vanité, le profit est une réalité, mais la trésorerie est le seul roi. »
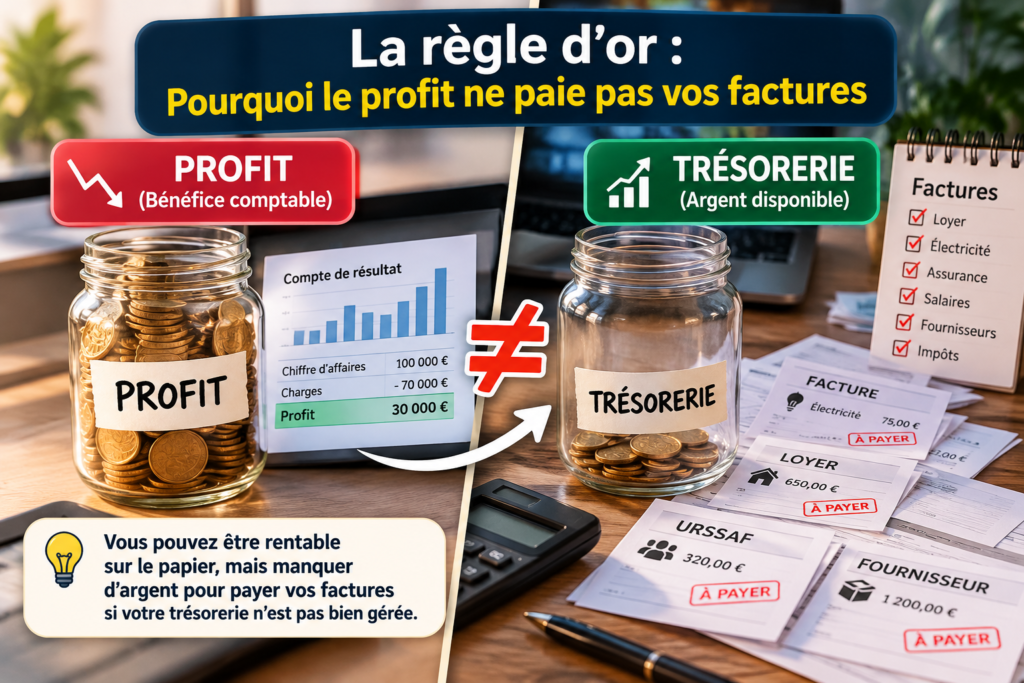
1. La règle d’or : Pourquoi le profit ne paie pas vos factures
La cause numéro un de faillite chez les PME en croissance est le piège de la confusion entre rentabilité et trésorerie disponible. Vous pouvez signer le plus gros contrat de l’année, émettre une facture de 100 000 € et afficher un bilan comptable étincelant. Cependant, si votre client vous paie à 60 jours alors que vos charges fixes, vos salaires et votre TVA tombent dans 10 jours, vous êtes en cessation de paiements.
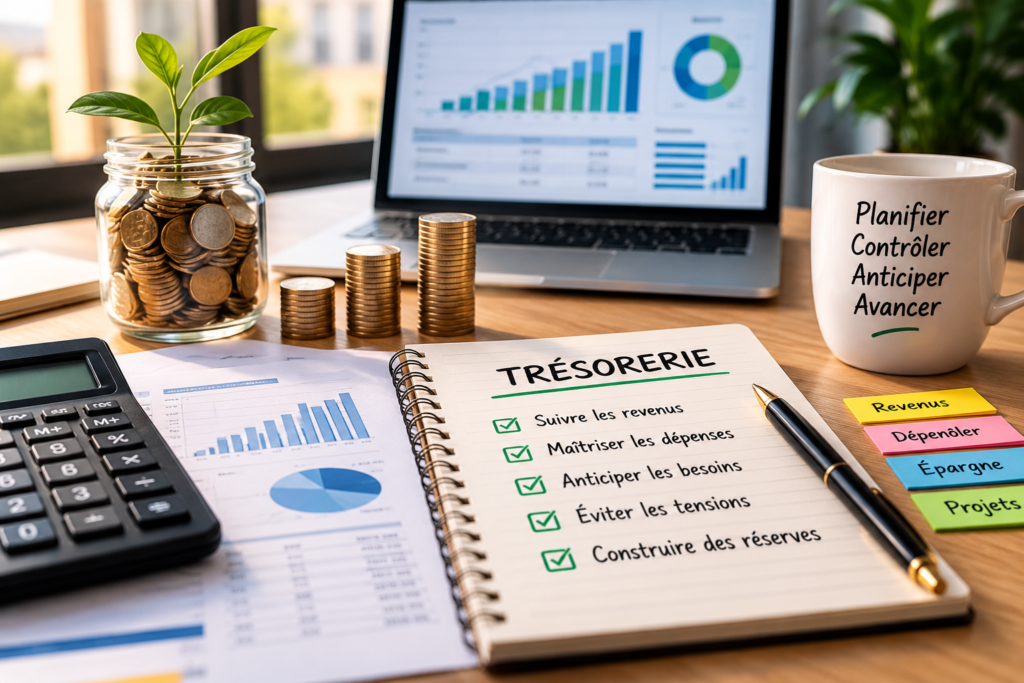
Pour bien gérer sa trésorerie, il faut adopter une rigueur absolue : ne pilotez jamais votre entreprise sur la base de vos ventes, mais uniquement sur la base de vos encaissements réels.
- Chiffre d’affaires émis : Une simple promesse théorique.
- Cash en banque : Le seul pouvoir d’achat réel de votre entreprise.
2. Piloter à vue : Les risques du solde bancaire au quotidien
Consulter l’application de votre banque chaque matin pour savoir si vous pouvez dépenser de l’argent est l’erreur la plus coûteuse du dirigeant. Le solde instantané ne reflète ni les chèques en circulation, ni les prélèvements fiscaux à venir, ni les factures fournisseurs qui arrivent à échéance.
Cette gestion à l’aveugle vous condamne à subir les événements au lieu de les anticiper. Elle engendre un stress permanent, des agios bancaires prohibitifs et détruit votre crédibilité auprès de vos partenaires financiers. La solution réside dans la visibilité à moyen terme.
⚡ Phrase à partager : Regarder uniquement son solde bancaire pour piloter son entreprise, c’est comme conduire sur l’autoroute en ne regardant que le capot.
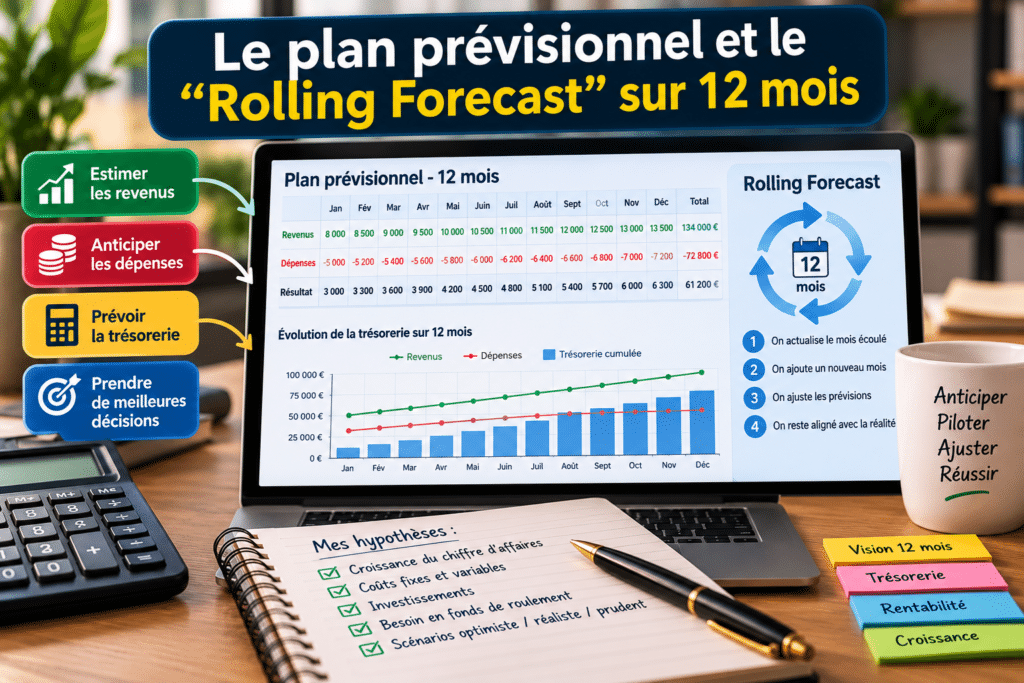
3. Le plan prévisionnel et le « Rolling Forecast » sur 12 mois
Pour anticiper les trous d’air financiers 3 à 6 mois avant qu’ils ne surviennent, vous devez construire un plan de trésorerie prévisionnel. Abandonnez le budget annuel figé et adoptez le Rolling Forecast (prévisionnel glissant sur 12 mois).
Chaque fin de mois, comparez vos prévisions avec le cash réellement encaissé et décaissé. Ajustez les mois futurs et ajoutez le 12e mois suivant. Ce système vous offre une visibilité dynamique permanente.
[Mois M (Réel)] ➔ [M+1 à M+11 (Ajustés)] ➔ [Ajout de M+12] = Visibilité constante sur 12 mois
💡 Astuce de pro : Isolez systématiquement votre TVA dès la réception d’un paiement client. Virez 20 % de chaque encaissement sur un compte bancaire secondaire dédié. Vous ne subirez plus jamais de choc financier lors des déclarations mensuelles.
4. Les 4 KPIs vitaux pour maîtriser son besoin en fonds de roulement
Le Besoin en Fonds de Roulement (BFR) représente la somme nécessaire pour financer le décalage entre vos dépenses et vos recettes. Pour le garder sous contrôle, suivez chaque mois ces quatre indicateurs clés :
| Indicateur | Définition | Objectif à cibler |
| DSO (Days Sales Outstanding) | Délai moyen de paiement de vos clients | Le réduire au maximum ($\le 30$ jours) |
| DPO (Days Payable Outstanding) | Délai moyen de paiement à vos fournisseurs | Le négocier sans détériorer la relation |
| BFR (Need for Working Capital) | $( \text{Encours clients} + \text{Stocks} ) – \text{Dettes fournisseurs}$ | Doit être le plus bas possible |
| Trésorerie Nette | $\text{Fonds de roulement} – \text{BFR}$ | Conserver l’équivalent de 3 mois de charges |
🧮 Simulateur express : Calculez votre BFR en 3 minutes
Simulateur de BFR
Calculez votre besoin en fonds de roulement en quelques secondes.
Factures clients non encaissées
Valeur de vos stocks
Factures fournisseurs restant à payer
Votre BFR estimé
BFR positif
Votre activité mobilise 13 000 € pour financer son cycle d’exploitation.
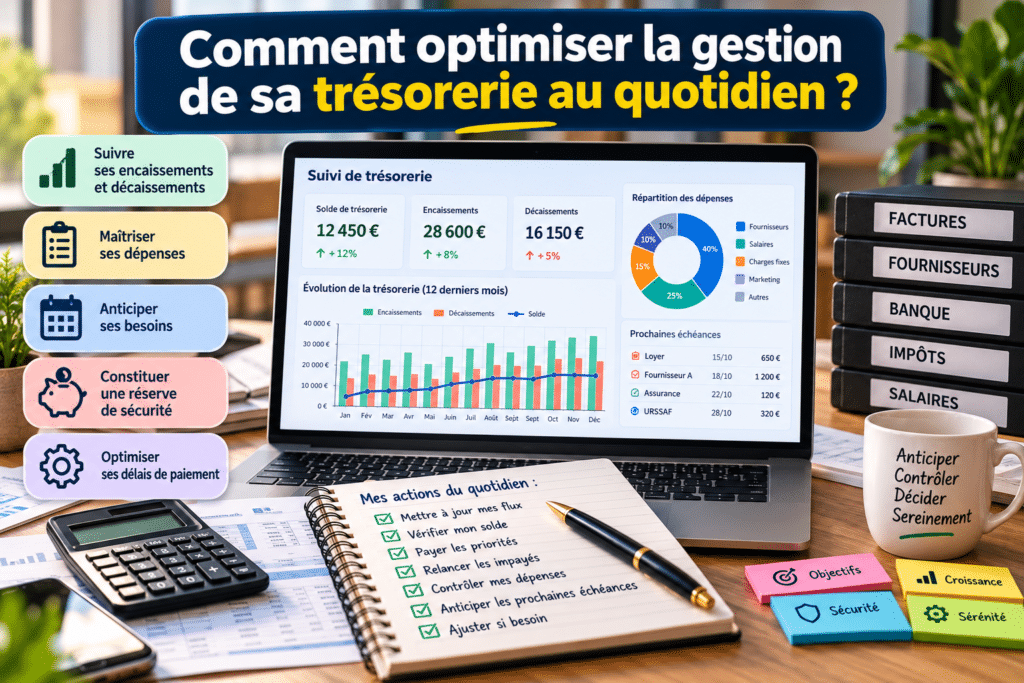
5. Comment optimiser la gestion de sa trésorerie au quotidien ?
Pour maintenir un niveau de liquidité sain, vous devez agir simultanément sur deux leviers : accélérer le Cash In et optimiser le Cash Out.
Accélérer les entrées de cash (Cash In)
Exigez un acompte systématique de 30 % à 50 % à la commande. Installez des solutions de paiement immédiat par carte ou prélèvement automatique (GoCardless, Stripe) et automatisez vos relances dès J+1 de retard de paiement.
Freiner les sorties de cash (Cash Out)
Négociez des délais de paiement à 45 jours fin de mois avec vos fournisseurs stratégiques. Appliquez la gestion des stocks en juste-à-temps pour éviter d'immobiliser votre cash sur des étagères.
📈 Étude de cas concrète : Le cas d'une PME dans le bâtiment
- Situation initiale : La société "BâtiTech" réalisait 1,2 M€ de chiffre d'affaires mais frôlait le découvert bancaire tous les mois avec un DSO de 62 jours.
- Plan d'action appliqué : Exigence stricte d'un acompte de 30 % au devis + automatisation des relances à J+3 et J+10.
- Résultat en 90 jours : Le DSO a chuté de 62 à 28 jours, libérant immédiatement 67 000 € de cash disponible en banque, sans signer le moindre contrat supplémentaire.
📢 Propos à tweeter :
« Envie d'améliorer la santé de votre entreprise ? Ne cherchez pas plus de clients : commencez par réduire votre DSO de 10 jours et exigez 30% d'acompte à la commande. Le cash est roi ! 👑 #Entrepreneuriat #Gestion #Trésorerie »
6. Les 8 erreurs mortelles et leurs solutions d'experts
Découvrez les pièges les plus fréquents commis par les dirigeants, leurs impacts réels, et le moyen chirurgical d'y remédier :
| Erreur commise | Conséquence directe | Astuce d'expert |
| 1. Confondre profit et cash | Risque de faillite en pleine croissance | Raisonner exclusivement en dates d'encaissement |
| 2. Piloter au solde bancaire | Découverts imprévus et agios | Mettre en place un prévisionnel glissant |
| 3. Payer des investissements cash | Asphyxie du fonds de roulement | Financer le long terme par du crédit ou leasing |
| 4. Relances clients laxistes | Explosion du BFR et impayés | Automatisations des relances dès J+1 |
| 5. Oublier la TVA / Fiscalité | Choc financier lors des prélèvements | Isoler la TVA sur un compte bancaire dédié |
| 6. Tout gérer sur Excel | Erreurs de formules et perte de temps | Passer à un logiciel synchronisé à la banque |
| 7. Surstocker pour des remises | Trésorerie immobilisée inutilement | Privilégier la rotation de stock (Juste-à-temps) |
| 8. Contacter le banquier en urgence | Refus de prêt ou taux exorbitants | Négocier les crédits quand le cash est au plus haut |
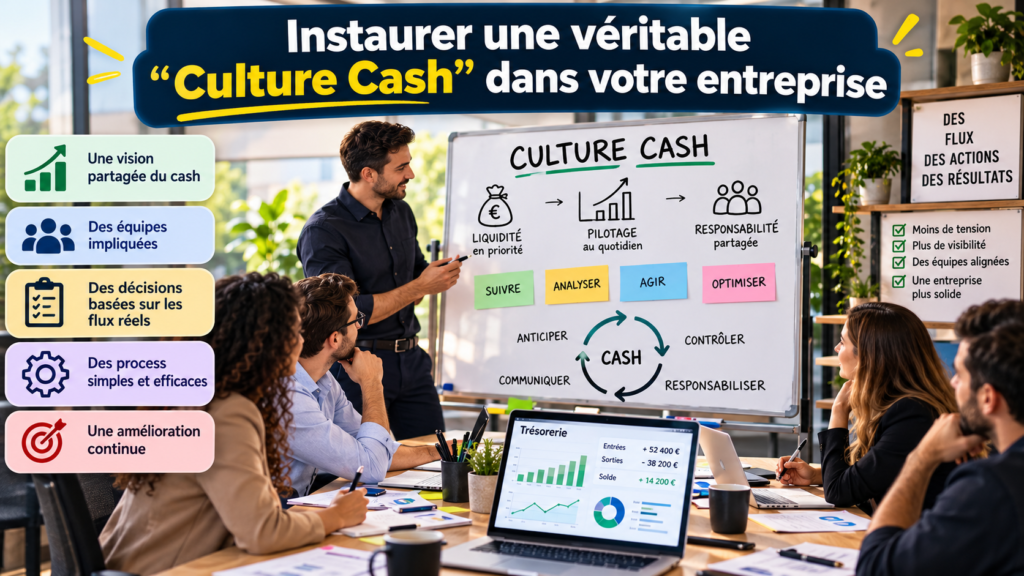
7. Instaurer une véritable "Culture Cash" dans votre entreprise
La trésorerie ne doit pas être l'unique préoccupation du service comptable. Chaque membre de votre équipe doit comprendre l'impact de ses décisions sur les liquidités de l'entreprise.
- Aligner les commerciaux : Ne commissionnez plus vos commerciaux sur le chiffre d'affaires signé, mais sur le cash réellement encaissé. Ils vérifieront naturellement la solvabilité des prospects.
- Sensibiliser les équipes opérationnelles : Une prestation non livrée ou un PV de recette non signé bloque l'émission de la facture. Réduire les délais de livraison, c'est accélérer l'encaissement.
- Scoring client en amont : Utilisez des outils de vérification de solvabilité (Ellisphere, Societe.com) avant de signer un contrat important.
💡 Astuce de pro : Négociez vos lignes de découvert autorisé, vos conventions d'affacturage ou vos crédits de campagne auprès de votre banque pendant que votre trésorerie est au plus haut. Lorsque la crise survient, il est déjà trop tard pour négocier.
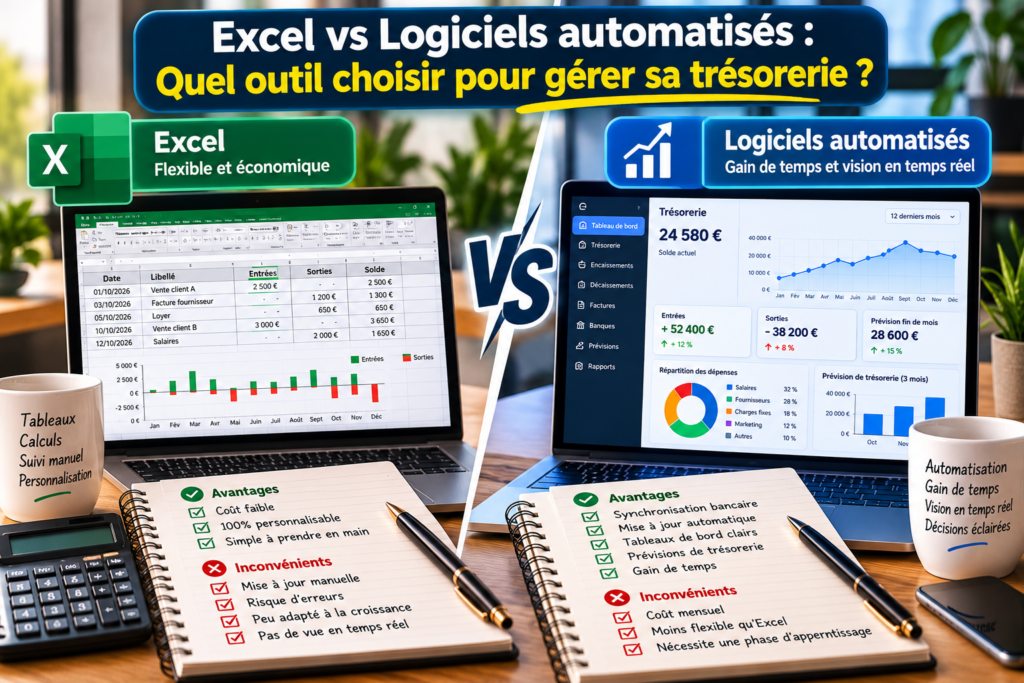
8. Excel vs Logiciels automatisés : Quel outil choisir pour gérer sa trésorerie ?
Pour gérer sa trésorerie efficacement, l'outil doit correspondre au volume d'activité de l'entreprise :
Le tableau Excel (Valable au démarrage)
Idéal pour les indépendants ou les entreprises réalisant moins de 20 transactions par mois. Gratuit et personnalisable, il devient néanmoins extrêmement chronophage et générateur d'erreurs de frappe dès que l'activité s'accélère.
Les logiciels dédiés modernes (Agicap, Pennylane, okimia, Tiime)
Dès que vous dépassez 30 à 50 opérations mensuelles, l'adoption d'un logiciel SaaS devient indispensable. Grâce à la synchronisation bancaire en temps réel et à l'intelligence artificielle, ces outils catégorisent vos flux, mettent à jour votre prévisionnel automatiquement et simulent vos scénarios de croissance en quelques clics.
En résumé : Votre feuille de route pour agir dès aujourd'hui
Prendre le contrôle de ses finances ne demande pas un diplôme d'expert-comptable, mais de la méthode. En appliquant ces principes, vous protégez votre entreprise contre les crises et vous vous donnez les moyens de vos ambitions.
- Construisez votre prévisionnel glissant sur 12 mois.
- Automatisez vos relances clients à J+1.
- Isolez la TVA et vos provisions fiscales sur un compte secondaire.
- Adoptez un outil connecté à votre compte bancaire pour piloter en temps réel.
Avez-vous évalué le coût réel de vos impayés ce mois-ci ? Calculez votre BFR dès aujourd'hui et prenez le contrôle de votre cash !